Дигиталното евро – за или против? Ползи, рискове и спорове
Ще изчезнат ли банкнотите и монетите, когато бъде въведено дигиталното евро? Ще може ли държавата да следи всяка покупка на гражданите? Или новата европейска валута ще направи разплащанията по-бързи, по-сигурни и по-евтини? Тези въпроси предизвикват все по-оживени спорове сред икономисти, банкери, предприемачи и обикновени потребители. Европейската централна банка разработва проект за дигитално евро, което би представлявало електронна форма на парите, емитирани от централната банка. За разлика от криптовалутите то няма да бъде спекулативен актив, а официално платежно средство, чиято стойност ще бъде равна на тази на обикновеното евро.
Дигиталното евро – нов етап в европейската икономика
Проектът за дигитално евро възниква като отговор на бързото развитие на електронните плащания и нарастващото влияние на частните международни платежни системи. Европейският съюз се стреми да създаде собствена цифрова платежна инфраструктура, която да намали зависимостта от чуждестранни компании. Предвижда се гражданите да могат да използват дигиталното евро чрез електронен портфейл, включително за покупки в магазини, онлайн плащания и преводи между физически лица. Особено интересна е възможността за определени плащания без интернет връзка. За бизнеса това би означавало нов начин за приемане на плащания, а за потребителите – допълнителен избор наред с банковите карти и парите в брой.
Аргументите „ЗА“ – по-ниски разходи и финансова независимост
Привържениците на дигиталното евро подчертават неговите икономически предимства. То би могло да намали зависимостта на европейските търговци от международните картови оператори и да стимулира конкуренцията при платежните услуги. За малките предприятия това е особено важно, защото таксите за електронни разплащания могат да се превърнат в значителен разход. Друго предимство е възможността гражданите да разполагат с цифрови пари, които са пряко задължение на централната банка, а не вземане към търговска банка. Поддръжниците на проекта виждат в него и средство за укрепване на европейския паричен суверенитет в условията на глобална технологична конкуренция.
Аргументите „ПРОТИВ“ – контрол върху парите и личния живот
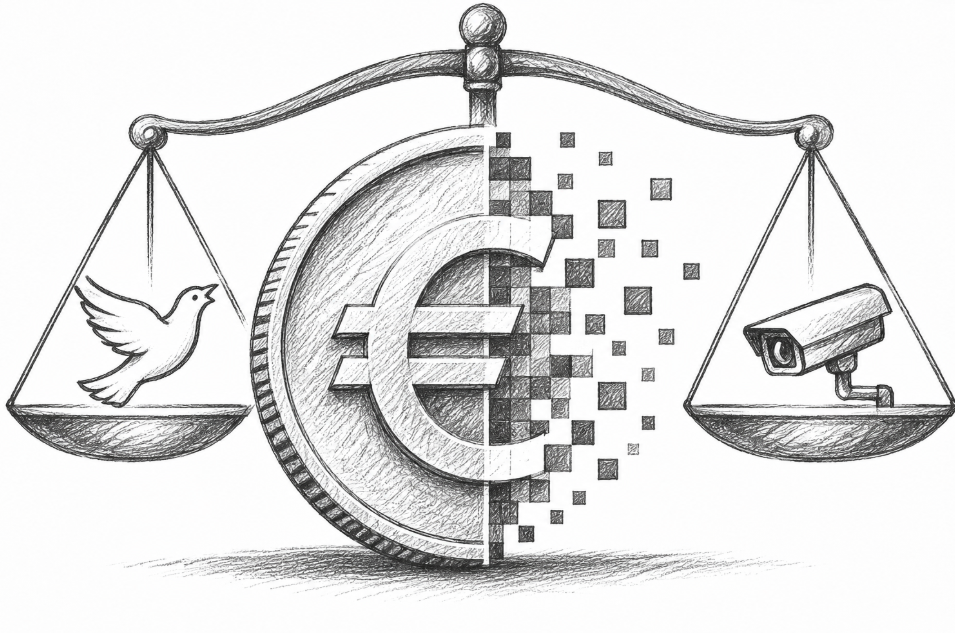
Най-сериозните опасения са свързани със защитата на личните данни и финансовата свобода. Критиците се тревожат, че една централизирана цифрова платежна система би могла да улесни наблюдението върху финансовите операции. Появяват се и страхове от бъдещо ограничаване на определени плащания или въвеждане на програмируеми пари, които могат да се използват само за конкретни покупки. Европейската централна банка заявява, че дигиталното евро няма да бъде програмируемо по този начин и че при офлайн плащанията се предвижда висока степен на поверителност. Въпреки тези уверения остава въпросът дали бъдещата нормативна уредба ще осигури достатъчно надеждни гаранции срещу злоупотреби.
Банките и бизнесът – кой печели и кой губи?
Въвеждането на дигиталното евро би засегнало и традиционния банков сектор. Ако гражданите започнат да държат значителни средства в цифрови портфейли, част от банковите депозити може да бъдат пренасочени към новата форма на пари. Това поражда опасения за финансирането на търговските банки и способността им да отпускат кредити. Затова се обсъждат ограничения върху сумите, които един потребител може да съхранява в дигитално евро. От друга страна, търговците биха получили допълнителна платежна възможност, но ще трябва да се съобразят и с разходите за техническо оборудване, софтуер и обслужване. Така спорът придобива и чисто икономическо измерение – дали ползите от новата система ще надхвърлят разходите за нейното въвеждане.
Какво се случва през 2026 година?
През юли 2026 г. Европейският парламент подкрепи започването на междуинституционални преговори за дигиталното евро с 416 гласа „за“, 169 „против“ и 22 „въздържал се“. През септември и октомври преговорите продължиха, като сред основните спорни въпроси останаха таксите за търговците, ограниченията върху притежаваните цифрови средства и защитата на парите в брой. Европейската централна банка планира пилотни изпитания през втората половина на 2027 г., а евентуалното въвеждане на дигиталното евро се очертава най-рано през 2029 г. Окончателно решение за емитирането му все още не е взето.
Ще изчезнат ли парите в брой?
Един от най-разпространените страхове е, че дигиталното евро ще доведе до премахване на банкнотите и монетите. Според официалния проект обаче то трябва да допълва, а не да заменя парите в брой. Европейските институции обсъждат и законодателни гаранции за запазване на достъпа до банкноти и монети. Това е особено важно за възрастните хора, гражданите без достъп до цифрови технологии и всички, които предпочитат анонимността на традиционните разплащания.
Заключение – технологичен напредък или нова зависимост?
Дигиталното евро поставя Европа пред важен избор. От една страна, то обещава модернизация на платежната система, по-голяма независимост от международните финансови посредници и нови възможности за бизнеса. От друга страна, съществуват основателни въпроси за личната неприкосновеност, банковата стабилност и разходите за въвеждането му. Истинският спор не е дали парите трябва да станат цифрови – те вече до голяма степен са такива. Въпросът е кой ще контролира новата платежна инфраструктура и как ще бъдат защитени правата на гражданите. Дигиталното евро може да се превърне в символ на европейската финансова независимост, но само ако доверието в него бъде изградено чрез прозрачност, надеждни гаранции и реална свобода на избор.